园林绿化工程行业发展现状与趋势分析报告
一、引言
园林绿化工程作为城市生态建设的重要组成部分,近年来在新型城镇化、生态文明建设等国家战略推动下,迎来了快速发展期。本报告旨在全面分析中国园林绿化工程行业的市场规模、竞争格局、驱动因素及未来趋势,为行业参与者提供参考。
二、行业概述
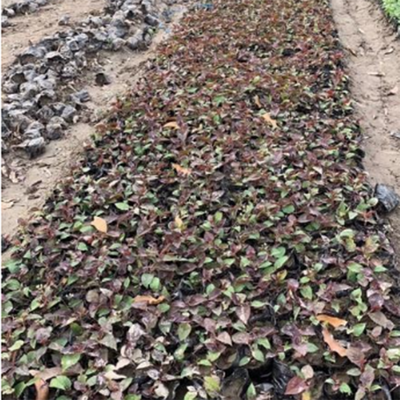
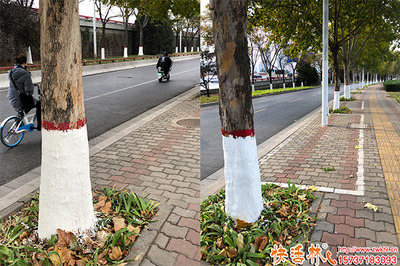
园林绿化工程是指运用工程技术和艺术手段,改造地形、种植树木花草、营造建筑和布置园路等,以创造优美的自然环境和游憩境域。主要包括市政公共绿化、地产景观绿化、生态修复、休闲度假区绿化等细分领域。
三、市场规模与增长
- 总体规模:据行业统计,2022年中国园林绿化行业市场规模约8500亿元,2018-2022年复合年增长率约为6.5%。尽管受房地产调控和疫情等因素影响增速有所放缓,但市政绿化与生态修复领域保持稳定增长。
- 细分市场:市政公共绿化占比约45%,地产景观绿化占比约35%,生态修复及其他占比20%。
- 区域分布:华东、华南地区因经济发达、城镇化率高,占据主要市场份额;中西部地区随着基础设施补短板,增速较快。
四、竞争格局
行业集中度较低,呈现“大行业、小企业”特征。全国具有园林绿化施工资质的企业超过2万家,但龙头企业如东方园林、铁汉生态、蒙草生态等市场份额合计不足5%。竞争层次分化:
- 第一梯队:上市企业或大型国企,资金实力强,承接大型PPP、EPC项目。
- 第二梯队:区域性骨干企业,具备设计施工一体化能力。
- 第三梯队:大量中小型施工队,同质化竞争激烈。
五、驱动因素
- 政策驱动:国家生态文明建设、“双碳”目标、城市更新行动、乡村振兴战略等持续释放绿化需求。
- 城镇化进程:2022年中国常住人口城镇化率65.2%,与发达国家80%相比仍有空间,新增城镇人口带来公园、道路绿化需求。
- 环保意识提升:居民对生态环境要求提高,推动老旧小区改造、口袋公园建设。
- 生态修复需求:矿山修复、水体治理、荒漠化防治等为行业提供新增长点。
六、挑战与问题
- 资金压力:工程项目多采用垫资模式,回款周期长,企业应收账款高企。
- 房地产下行:地产景观绿化业务萎缩,部分企业转型困难。
- 竞争激烈:低端市场压价严重,利润空间被压缩。
- 人才短缺:复合型设计、施工、养护管理人才不足。
七、发展趋势
- 一体化服务:设计、施工、养护、运营全产业链服务成为主流。
- 智慧园林:物联网、大数据、AI等技术应用于灌溉、监测、养护,提升效率。
- 生态导向:近自然修复、海绵城市、碳汇林等理念深入实践。
- EPC/PPP模式普及:政府购买服务、特许经营等模式推动行业规范化。
- 跨区域整合:龙头企业通过并购扩大市场份额,行业集中度有望提升。
八、建议
- 企业层面:加强精细化管理,拓展生态修复、智慧园林等高附加值业务;探索“园林+文旅”“园林+康养”等融合模式。
- 政策层面:完善工程款支付保障机制,推广绿色金融,支持中小企业专业化发展。
- 行业层面:建立信用评价体系,加强职业培训,推动标准化建设。
九、结论
园林绿化工程行业正从高速增长转向高质量发展。短期面临资金和地产下行压力,但长期受益于生态文明和城镇化红利,市场空间广阔。企业需聚焦核心能力,拥抱技术创新,才能在竞争中获得优势。未来五年,行业预计保持5%-8%的年均增速,生态修复与智慧园林将成为重要增长极。
如若转载,请注明出处:http://www.022mudi.com/product/35.html
更新时间:2026-11-01 11:53:33